
发布日期:2026-09-16 12:38 点击次数:81
炒股就看金麒麟分析师研报,巨擘,专科,实时,全面,助您挖掘后劲主题契机!
出品:新浪财经上市公司相关院
作家:IPO再融资组/郑权
近期,魔视智能科技(上海)股份有限公司(下称“魔视智能”)考究向港交所递交上市苦求。
面对三年半失掉7.6亿元、无法通过计算“造血”、资不抵债、市占率较低、高阶智驾情势不占优的实践逆境,尤其是面对超12亿元的可赎回欠债、每年约6000万元的利息压力,魔视智能去港股IPO募资仍是不单是是“补血”的问题,且可能是公司在将来行业竞争中的命悬一线问题。这次IPO,魔视智能计算将部分募资用于扩大产能,但公司的产能专揽率不及8成。
高阶智驾情势不占优 畅通失掉计算净现款流严重“失血”
招股书知道,魔视智能建筑于2015年,是一家由东说念主工智能立异开端的智能驾驶管制决议提供商。从分类上来说,魔视智能属于第三方智能驾驶管制决议提供商,另一大类是整车厂的自研部门。
 来源:国金证券研报
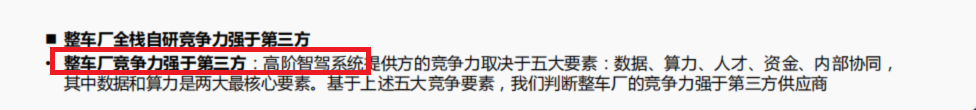
国金证券相关以为,整车厂全栈自研竞争力强于第三方。高阶智驾系统提供方的竞争力取决于五大身分:数据、算力、东说念主才、资金、里面协同,其中数据和算力是两大最中枢身分。基于上述五大竞争身分,因此判断整车厂的竞争力强于第三方供应商。
凭据以上相关,从计算情势上来说,魔视智能四肢第三方提供商情势在高阶智驾范围并不占优。招股书知道,于2024年,按收入计,魔视智能在中国智能驾驶管制决议行业的国内第三方管制决议提供商中排行第八,市集份额约为0.4%。
魔视智能以0.4%的市集份额就要港股IPO募资,尤其是畅通多数失掉、计算净现款流严重“失血”。
2022年—2024年、2025年上半年,魔视智能营收分辨为1.18亿元、1.47亿元、3.57亿元、1.89亿元,营收增速很快;但公司却捏续失掉,净利润分辨为-1.99亿元、-2.24亿元、-2.32亿元、-1.11亿元,三年半失掉7.66亿元。
畅通失掉使得公司“造血”智商很差。2022年—2024年、2025年上半年,魔视智能计算活动产生的现款流净额分辨为-1.14亿元、-1.48亿元、-1.39亿元、-0.73亿元。
魔视智能的失掉并非个例,同业企业如福瑞泰克、驭势科技等也纷纷赴港上市,但于今发达冉冉。智能驾驶行业面对多重挑战,如车企自研比例飞腾,如比亚迪全栈自研的“天使之眼”系统已下探至7万元车型;又比如市集竞争加重导致的利润空间被压缩。
畅通多年资不抵债 12亿元赎回欠债压顶
从扩大计算得到“补血”的角度而言,魔视智能港股IPO募资有抨击性。同期,面对超12亿元的可赎回欠债、每年约6000万元的利息压力,魔视智能去港股IPO募资仍是不是“补血”的问题,且可能是公司在将来行业竞争中的命悬一线问题。
据招股书败露,魔视智能通过多轮融资得到“补血”。截止2025年6月30日,公司赎回欠债金额高达12.27亿元,占总欠债16.11亿元的76%。
魔视智能多数赎回欠债来源于外部融资。2017年至2025年,公司完成多轮股权融资。投资者有权条目公司赎回其投资,年单利率为(i)A-1及A-2轮为8%或15%;(ii)A-3轮为10%或15%; 及(iii)B、B+、C-1、C-2、C-3、C+、C++及D轮为10%。
 来源:招股书
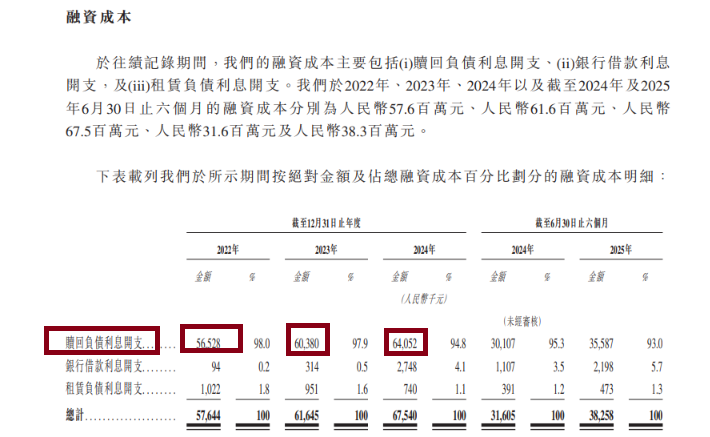
魔视智能不仅面对赎回压力还故意息压力。2022年—2024年、2025年上半年,公司赎回欠债利息开支分辨为5652万元、6038万元、6405万元 、3558万元,每年约6000万元,这对公司盈利是一个严重株连。
远程知道,魔视智能2017年A轮投资后的估值0.61亿元,2025年D轮融资后的估值高达25.43亿元,估值激增近40倍,但净利润依然失掉,计算净现款流捏续“失血”,还历久处于资不抵债景象。
2022—2024年、2025年上半年,魔视智能钞票欠债率分辨为233.26%、414.12%、431.17%、265.67%。2025年上半年末,魔视智能的总钞票为6.06亿元,总欠债为16.11亿元,净钞票为-10.05亿元。
上市融资照实能为魔视智能缓解目前的资金压力,但公司的历久生活智商正面对多重中枢熏陶,一是其中枢居品线Magic Drive能否竣事存效的限度化膨胀,从而守旧并栽植公司举座毛利水平;二是公司的计算活动现款流能否告成转正,竣事里面造血;三是客户与供应商结构能否得到优化等。若无法管制上述问题,魔视智能在智能驾驶行业日益强烈的洗牌中,仍可能面对被淘汰的运道。
产能专揽率不及唐突仍扩产 客商重复度高
招股书知道,魔视智能计算将募资用于加强研发智商、扩大产能、手艺升级及栽植委用智商、深刻销售及营销辘集、补充营运資金。
 来源:招股书
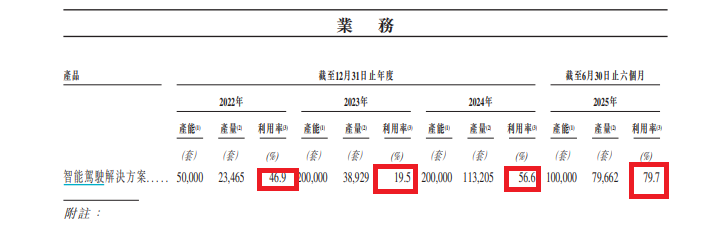
但故意旨真谛的是,魔视智能论述期内的产能专揽率齐低于80%,2022年—2024年、2025年上半年的产能专揽率分辨为46.9%、19.5%、56.6%、79.7%。
2022—2024年、2025年上半年,魔视智能来自前五大客户的收入分辨为0.42亿元、0.46亿元、1.87亿元、1.24亿元,占当期总收入的35.6%、31.3%、52.3%、65.9%, 集中度越来越高。
魔视智能的供应商集中度也较高,2022—2024年、2025年上半年,公司上前五大供应商采购额分辨为3040万元、5430万元、1.3亿元及8630万元,分辨占期末总采购额的44.5%、44.2%、43.5%及58.4%。
更故意旨真谛的是,魔视智能的客户供应商重复度很高。于往绩记载时辰各年度╱时辰的五大客户中,有四名客户同期为供应商;前五大供应商中,有五名亦为客户。
实务中,客户、供应商重复度高,监管部门及投资者会关心这些来回背后是否荫藏着利益运输、功绩作秀,或是否影响到公司的业务安然性和捏续计算智商。
魔视智能示意,凭据灼识谘询的远程,智能驾驶管制决议行业的跳动企业于总共价值链的多个法子计算乃属常见,而价值链沿线的高卑鄙企业四肢供应商及客户互相来回亦属行业通例。
 海量资讯、精确解读,尽在新浪财经APP
背负剪辑:公司不雅察开yun体育网
Powered by 开云直播体育赛事平台|比赛直播赛程资讯 @2013-2022 RSS地图 HTML地图